yy易游体育可靠:
光伏胶膜、汽车改性、线缆护套等需求持续放量,让高端聚烯烃弹性体(POE)成为化工新材料竞逐的焦点。长期以来,我国POE供给高度依赖进口,催化体系、聚合工艺与产品牌号开发一度是“卡脖子”环节。如今,随着自主催化剂、溶液聚合与连续稳定运行等关键技术接连取得突破,产业化装置加快落地,下游验证逐步打开,POE正在完成从“能做”到“做好”、从单点突破到链条协同的跃迁。
POE兼具塑料的可加工性与橡胶的高弹性,被誉为“工业黄金”,大范围的应用于光伏组件、汽车轻量化部件、高端包装等领域。长期以来,国内POE行业受催化剂、核心生产的基本工艺等技术壁垒制约,市场供给高度依赖进口。现阶段,POE国产化进程加速,随着多套自主化装置集中投产,产能持续释放,国内POE行业进入快速扩张阶段,供需格局与竞争态势正在发生变革。
自2023年贝欧亿POE装置顺利投产,打响了国内POE自主生产的“第一枪”,国产POE供应实现了“从0到1”的历史性突破,长期被海外垄断的市场格局由此被打破。伴随万华化学、贝欧亿二期、中国石化、中国石油等自主研发的工业化装置陆续建成投产,国产POE产能持续扩张,市场进口依存度稳步下行,产业链国产化替代进程加快。
截至2026年8月,国内POE累计产能已达86万吨/年,较2025年底增长27%。产能增长大多数来源于年内新增产能集中释放,这中间还包括大庆石化3万吨/年、贝欧亿二期10万吨/年及天津石化一线新产能相继投产。国产POE替代效应持续显现,海关多个方面数据显示,2026年1~7月国内POE累计进口量28.43万吨,同比下滑37.82%。
从供给结构看,POE行业结构性分化显著。国内新增产能多以碳四(乙烯、1-丁烯共聚)牌号为主,大量通用级牌号快速进入市场,导致产品竞争加剧。而碳八(乙烯、1-辛烯共聚)POE生产规格要求偏高,国内体量有限,部分核心供给仍依赖陶氏、埃克森美孚等海外有突出贡献的公司。但万华化学、东方盛虹已布局碳八POE产品,进口碳八系列产品将面临国产冲击。
当前,我国POE下游消费格局调整,行业增长从光伏单方拉动,逐步转向光伏、汽车改性双轮驱动,传统应用领域占比收缩。
光伏胶膜依旧是POE第一大消费市场,2025年消费占比达45%。伴随N型光伏电池等主力商品市场渗透率提升,POE在光伏领域消费量保持扩张。受下游胶膜行业竞争加剧等因素影响,预计2026年光伏领域POE消费占比维持45%,需求体量绝对值仍在增长,但占比被汽车增量稀释,进入份额平稳阶段。
汽车改性慢慢的变成为POE市场主要增量。新能源汽车行业加快速度进行发展带动市场用量持续增长,POE作为增韧材料大范围的应用于保险杠、内饰件、弹性零部件等。2025年,汽车改性占POE消费总量的28%,2026年有望提升至30%。汽车领域对POE产品牌号、批次稳定性要求严苛,高端专用牌号仍存在一定供给缺口。
鞋材、电线电缆等传统下游市场增量有限,消费占比持续下行。受消费变化、可替代产品等影响,2025~2026年,鞋材领域POE消费占比维持在8%~9%,电线电缆领域POE消费占比回落在7%~8%,其他应用合计占比约10%,整体保持相对稳定。
综合来看,国内POE下游发展向好,总需求仍处于上升阶段。光伏领域支撑最大需求基本盘,汽车成为主要增量来源,鞋材、电线电缆等传统下游领域对行业的带动作用有所减弱,下游市场对高性能、专用化产品需求日益增长。
全球POE市场长期呈高度集中格局,陶氏、埃克森美孚、三井等海外头部企业凭借专利壁垒、成熟牌号矩阵及稳定的产品性能,掌握着存量产能的主导权与较强定价权。近年来,随着国内多套POE装置陆续落地,贝欧亿、万华化学、独山子石化、茂名石化等企业多点开花,已构成国内POE供应主力。当前行业竞争主要围绕两大维度展开:一方面,进口牌号的国产化替代攻坚;另一方面,国内企业间的同业竞争。
在国产与进口牌号博弈层面,碳四通用改性级POE国产化替代进程较快。国内多家企业已实现碳四POE产品稳定量产,凭借成本与近消费端等优势,在多个传统领域持续挤压进口份额。然而,在部分细分场景中,老牌进口牌号仍保有客户基础。光伏胶膜领域,进口主导格局逐渐弱化,部分国内企业打破技术壁垒,实现工业化产出,虽暂不具备大规模替代能力,但对进口市场仍形成一定冲击。
从国内企业内部竞争看,部分企业拥有上游烯烃一体化配套,成本优势显著;部分企业依赖外采,成本承压。伴随产能集中释放,碳四领域价格竞争逐步显现,行业分化加速。碳八产品技术门槛高,国内入局公司数有限,目前尚未进入充分价格竞争阶段,率先实现稳定量产并完成下游认证的企业,将抢占市场占有率。需要我们来关注的是,国内已有部分公司开始布局丙烯基弹性体产品,有望开辟新的竞争赛道,但产业化落地尚需时日。
2026年,国内POE行业整体呈现快速发展形态趋势,新能源产业红利持续释放,国产化替代已是发展大势。在产业快速地发展的同时,多重结构性风险不容忽视。
一是产能扩张过快带来的过剩压力。目前,国内POE在建及规划产能规模庞大,年内新增产能集中释放,通用级产品已出现供给过剩,市场之间的竞争加剧,行业盈利空间收窄,石化企业经营压力上升。
二是高端技术仍存短板。国内企业在茂金属催化剂精准调控、辛烯共聚工艺、高端牌号稳定性等方面仍有一定提升空间,制约行业向高端化、高的附加价值方向发展。
三是上游原料配套存在供给约束,高端α-烯烃单体产能体系尚不完善,直接限制高的附加价值牌号的突破进度,成为影响产品竞争力的关键。
四是下游技术迭代产生风险。光伏组件、汽车改性材料等下游技术路线持续迭代,或将扰动POE市场需求结构,给行业发展带来不确定性。
整体来看,国内POE行业已基本完成初期突破,未来重心将不再局限于产能建设,而是转向技术升级、原料配套和下游验证等环节的全面优化。随着产品质量稳步提升,国内POE自给率将稳步提升,并在高端领域实现对进口产品的替代,有助于增强新能源、高端制造等产业的供应链稳定性,推动国内POE行业进入高质量、可持续发展阶段。
问:长期以来POE高度依赖海外进口,是高端聚烯烃里典型的“卡脖子”材料。国内也有多条技术路线在探索,中国石化选择溶液法作为主攻方向,这一技术路线的核心优势和未来升级空间在哪里?
答:当下主流POE是乙烯与α-烯烃共聚合得到的产品,密度在0.86~0.89克/立方厘米,一般会用溶液法工艺。国内还有企业采用气相法工艺,中国石化也已在气相装置产出同样的产品,但受产品熔点、共聚单体露点等因素影响,气相法产品的密度通常高于0.87克/立方厘米,共聚单体也局限于1-丁烯,业界称之为超低密度聚乙烯树脂,大多数都用在薄膜领域。
中国石化依托北化院开发的溶液法POE技术,可生产1-丁烯和1-辛烯共聚两个系列产品,密度集中在0.86~0.89克/立方厘米,除光伏膜领域外,还可应用于汽车增韧、接枝改性、电缆等场景,应用领域更加广阔。相较气相法工艺,溶液法工艺温度控制均一,催化剂活性更高,产品灰分含量极低且无晶点。此外,北化院联合华东理工大学专门开发的熔体深度脱挥技术能将产品中的VOC(挥发性有机物)降至ppm(百万分之一)级,实际做到环保、无味。
溶液法工艺的催化剂适合使用的范围广,通过调整催化剂体系,可实现POE产品分子结构和性能的更宽范围精准调控,甚至开发出嵌段共聚产品。目前,中国石化正致力在溶液聚合平台上开发多个系列产品制备技术,未来将为下游制造业提供更丰富的原创高性能材料。
问:生产POE的难点不光是聚合工艺,茂金属催化剂、α‑烯烃原料同样是核心壁垒。中国石化实现催化剂、聚合工艺、α‑烯烃配套装置全链条自主可控,对于国内高端聚烯烃产业具有怎样的战略价值?
答:POE产业的技术壁垒从来不仅限于聚合工艺。以茂金属催化剂为代表的单中心催化剂、聚合级高碳α-烯烃,以及针对不一样应用的产品分子结构设计及控制技术,同样具备极其重大意义。中国石化依托“用研产销”一体化协同创新机制,基于北化院长期的实验积累,攻克了从催化剂、聚合工艺、α-烯烃原料、产品设计到关键装备持续研发与稳定生产的全链条技术,成为中国首家拥有POE成套技术自主知识产权的专利商,对于我国高端聚烯烃产业高质量发展具有里程碑式的意义。
首先,此举从根源上消除了“卡脖子”风险,筑牢了产业链、供应链的安全底线。例如,中国石化的催化剂和助催化剂全部依靠自建装置和北化院自主技术提供,装备国产化率超过99%。
其次,建成的全面研发链为国产POE的差异化、高性能化奠定了基础。从华南、华东到华北的α-烯烃原料及聚合装置配套产业链布局,能为用户更好的提供最优的运输及仓储保障。
最后,长远来看,这项成套技术也带动了国内单中心催化体系、高纯α-烯烃单体、溶液聚合工程技术等方面的迭代升级,加强完善了我国高端聚烯烃的产业生态,为新能源、高端装备等战略性新兴起的产业的发展提供了坚实的技术和材料支撑。
答:天津石化10万吨/年POE装置采用中国石化自有技术,设备国产化率达99%。面对全新设备与操作模式,攻坚难度加大,从试车到量产依托多项关键验证落地。
在联动试车阶段,装置完成了国产设备完好率及可靠性验证,解决了机组密封、静设备密封端面、造粒机切粒进刀等问题,实现了稳定运行。同时,通过小、中、大循环开展全系统溶剂试车,严格管控原料与溶剂杂质,验证了国产精制催化剂的除杂效果,确保杂质含量合格。
开工过程中,国产催化剂、助催化剂性能是产出目标产品的关键。技术人员反复调试参数,以匹配国产催化体系性能,同时逐一校验国产自控系统、关键机泵运行精度,优化造粒机组与专用助剂适配性,并针对POE产品堆垛易变形的问题,调试全自动包装线与立体库运行模式。最终,产品经持续质检确认质量稳定,顺利实现市场化供货。
问:当前国内POE新建项目集中释放产能,行业竞争加剧,国产POE要真正的完成深度替代进口,除产能释放外,还需要补齐哪些短板?
答:国产POE要实现深度替代进口,除产能释放外,还需要在牌号开发、下游应用适配等方面补齐短板。
一是牌号开发。陶氏、埃克森美孚等国际企业拥有覆盖通用增韧、光伏封装等数十个专用牌号的完整产品谱系。而国内已量产牌号23个,以通用改性、基础光伏级为主,细致划分领域缺口明显。同时,部分产品存在分子量分布偏宽导致加工窗口窄、凝胶点增多、低温韧性离散、小分子析出偏高等问题,高阻隔、低气味、高热老化、高熔体强度、超低密度及医用等高端牌号仍依赖进口。
二是下游应用适配。光伏胶膜是国内POE最大下游领域,要解决小分子残留与挥发分问题,补充长期耐候数据,并针对新型电池定向开发。汽车改性是第二大高端市场,需要控制气味与VOC以通过车规准入,改善低温韧性的批次离散,并联合改性厂和主机厂共建数据库。此外,线缆、医疗、发泡等领域还应补齐交联适配、热老化数据、安全认证、生物相容性及洁净生产等短板,开发高熔体强度专用牌号。
三是工艺与认证。要提升溶液聚合的传质传热、溶剂纯化与脱挥水平,降低凝胶鱼眼,稳定长周期生产中密度、熔指和共聚单体含量的均一性。同时,建立长期服役数据库,完成安全、医疗、车规认证,避免通用料内卷,加快高端牌号投放。
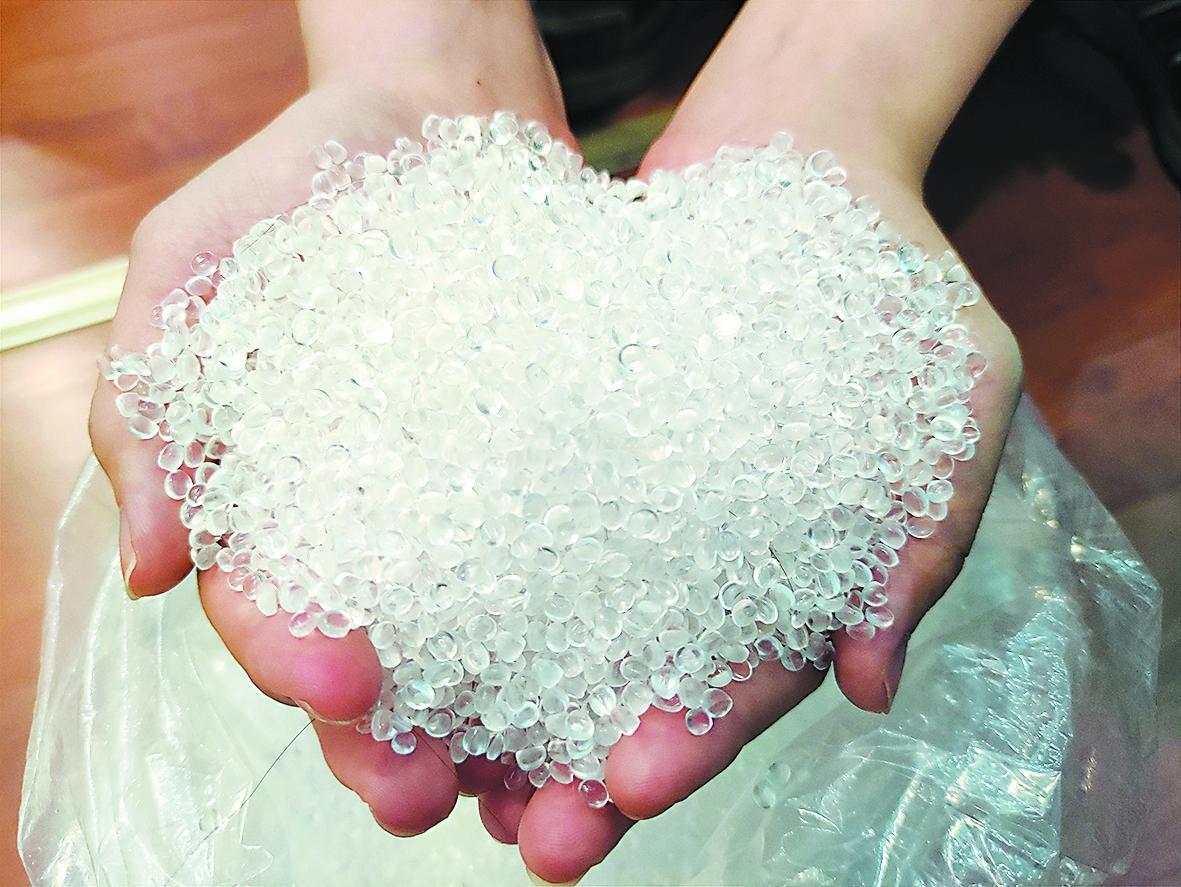
当前,我国POE拟建及在建产能合计超600万吨/年,有突出贡献的公司加速布局的同时,非公有制企业也相继入场。
茂名石化于2022年建成国内首套千吨级POE中试装置。2025年5月,茂名石化5万吨/年POE工业示范装置一次开车成功,是中国石化首套全自主溶液法示范项目,采用北化院自主开发的催化剂和工艺技术。目前,该装置稳定运行,已开发出适用于鞋材发泡、汽车改性、光伏胶膜、接枝改性和薄膜增强等领域的16个专用牌号。
天津石化10万吨/年POE装置是我国首套全链条国产化溶液法POE工业化装置,设备国产化率达99%,配置两条独立5万吨/年生产线日打通全流程并一次开车成功,目前已顺利产出4个牌号合格产品,实现满负荷稳定运行;第二条生产线正在进行收尾及开工筹备工作。
镇海炼化10万吨/年POE装置正在建设中,采用中国石化溶液法POE成套技术,节能高效、产品挥发分含量低,预计2026年底投入生产。
独山子石化是国内唯一规模化气相法POE生产基地,设计总产能30万吨/年,分阶段释放,主打通用改性产品,配套乙烯裂解α-烯烃单元,可灵活切换高碳共聚单体。2025年,该公司POE产销量为5.8万吨。
大庆石化于2023年10月投产首套千吨级溶液法POE试验装置,实现自主技术落地;在验证中试数据后,推进新建3万吨/年溶液法工业示范装置,并将现有线万吨/年气相法POE装置。
蓝海新材料通州湾一期项目包含10万吨/年溶液法POE装置和10万吨/年1-己烯/1-辛烯装置,预计2026年下半年投产。
广西石化炼化一体化转型升级项目拟建设1套以乙烯和丁烯-1为原料的10万吨/年气相法POE装置。
大连石化易地搬迁重建项目总投资685亿元,将新建1000万吨/年炼油、120万吨/年乙烯及配套下游装置,这中间还包括1套20万吨/年POE装置。
万华化学山东烟台一期20万吨/年POE装置已稳定投产,主要供应光伏胶膜头部企业;蓬莱二期40万吨/年项目正在建设。该公司优点是配套完整的α-烯烃生产线,原料完全自给,光伏级POE品质较高。
东方盛虹10万吨/年POE工业化装置顺利投产,是国内极少数同时掌握光伏级EVA与POE自主研发技术的企业。产品对标海外顶尖牌号,定位光伏胶膜原料替代,同时向下延伸覆盖汽车改性、电线电缆等领域。
贝欧亿是国内首家实现POE万吨级工业化量产的企业,原有3万吨/年产线万吨/年装置已实现稳产出货。经过技术迭代,产品在VOC和气味控制方面表现更优。
鼎际得POE高端新材料项目一期工程规划20万吨/年POE及30万吨/年α-烯烃(后工段)产能及配套公用工程,已顺利投产,产品覆盖光伏胶膜、汽车改性、电线电缆等领域;二期规划再建20万吨/年POE、30万吨/年乙烷制α-烯烃(前工段),计划2027年底投产。
联泓新科10万吨/年POE装置2026年建成投产,采用自主研发溶液法工艺,重点聚焦光伏级高阻隔POE胶膜料、新能源汽车用高性能增韧料等高端牌号。
(素材源自中国化工信息周刊及网络公开信息,部分内容由 柴润金 杨 峥 曾钟威 刘思慧 提供)
 专注环保